Nederlandse partneralimentatie betalen met Duits inkomen
Partneralimentatie wordt in Nederland vaak netto én bruto vastgesteld. Waarom doet een rechter/advocaat/mediator dit? En wat houdt het eigenlijk in? Hoe zit dat als u in het buitenland belastingplichtig bent, bijvoorbeeld in Duitsland?
Partneralimentatie betalen
Betaalt u partneralimentatie? Dan kunt u dit opgeven bij de Belastingdienst en heeft u recht op belastingaftrek (persoonsgebonden aftrek). Bent u inkomstenbelasting verschuldigd, dan kunt u aldus in het betreffende jaar in aanmerking komen voor vermindering of teruggaaf van inkomensheffing. Deze vermindering wordt aangeduid als fiscaal voordeel.
Partneralimentatie ontvangen
Ontvangt u partneralimentatie? Dan moet u de ontvangen alimentatie opgeven bij de Belastingdienst en wordt daarover inkomstenbelasting geheven. Bovendien moet u over de ontvangen partneralimentatie bijdrage Zorgverzekeringswet (Zvw) van 5,26% (per 2025) betalen.
Fiscaal voordeel en partneralimentatie
Voor zover sprake is van fiscaal voordeel bij degene die partneralimentatie betaalt, verder: de onderhoudsplichtige, neemt de betaalcapaciteit van de onderhoudsplichtige in feite toe zodat per saldo meer gemist kan worden dan de berekende draagkracht. Indien daadwerkelijk aanspraak kan worden gemaakt op een fiscaal voordeel, is dus sprake van “extra draagkracht” gelijk aan het voorzienbare fiscaal voordeel. Met deze extra draagkracht wordt rekening gehouden bij de vaststelling van de onderhoudsbijdrage, de nettobijdrage wordt gebruteerd.
Bruto en netto bij alimentatie
Het omrekenen van nettobedragen naar brutobedragen betekent “bruteren”. Alimentatie wordt als inkomen gezien en dus zal degene die alimentatie ontvangt, te weten de alimentatiegerechtigde, daarover inkomstenbelasting moeten betalen. Het bedrag dat hij/zij ontvangt, is dus bruto; na afdracht van de Inkomstenbelasting (en de premie Zvw) resteert een nettobedrag.
Door de alimentatieplichtige daarentegen wordt doorgaans een brutobedrag overgemaakt; hij/zij kan via de belastingaangifte een deel van de betaalde partneralimentatie terugkrijgen.
Nederland aftrektarieven
In Nederland is de aftrekbaarheid van partneralimentatie vanaf (2020) stapsgewijs verlaagd. De maximale aftrek was eerder 51,95 %.
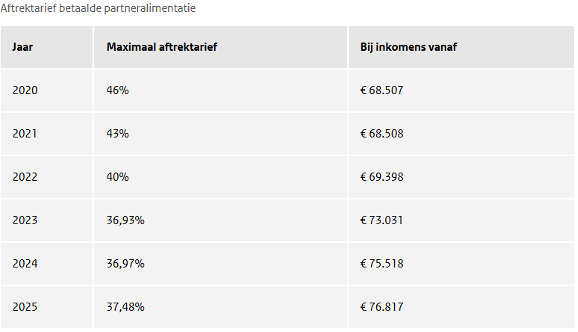
Vooral de hogere inkomens (meer dan € 76.817 per 2025) hebben minder belastingvoordeel door deze wijziging. De lagere en middeninkomens hebben weinig tot geen last van de wijziging. Is de partneralimentatie eerder vastgesteld? Dan zou het dus zo kunnen zijn dat u nu teveel betaalt en zou een herberekening zinvol kunnen zijn. Op voorhand is echter niet te zeggen of een wijzigingsverzoek ook daadwerkelijk tot een lagere partneralimentatie zal leiden.
Indien de alimentatieplichtige belastingplichtig is in Nederland, dan zijn er doorgaans weinig problemen bij het vaststellen van het fiscale voordeel.
Maar hoe zit dat, indien de alimentatieplichtige naar een land verhuist of belastingplichtig is in een land waar het betalen van alimentatie geen fiscale aftrekpost is?
Hoge Raad geeft uitsluitsel
Op 16 december 2016 heeft de Hoge Raad hierover uitsluitsel gegeven; indien de alimentatieplichtige niet in Nederland belastingplichtig is, kan de te betalen netto partneralimentatie niet zomaar gebruteerd worden. Alleen indien er sprake is van een aftrekpost, kan er sprake zijn van brutering. Kan de alimentatieplichtige de alimentatie dus niet aftrekken? Dan wordt de alimentatie niet gebruteerd.
Duitsland partneralimentatie
Hoe zit dat in Duitsland? Vanaf het moment dat u naar Duitsland verhuist, bent u daar in beginsel belastingplichtig voor al uw inkomsten. In welk land u belasting betaalt over welk deel van uw inkomsten, is bepaald in het belastingverdrag tussen Nederland en Duitsland.
In Duitsland bestaan twee fiscale mogelijkheden als het op partneralimentatie aankomt: de alimentatie kan ofwel als Sonderausgabenabzug ofwel als Aussergewöhnliche Belastung worden afgetrokken van de belasting.
Sonderausgabenabzug
Bij de Sonderausgabenabzug (ook genoemd begrenztes Realsplitting) geldt dat de alimentatieplichtige maximaal een bedrag ad – tegenwoordig - € 13.805,- bruto per jaar kan aftrekken van zijn bruto-inkomen. Voorwaarde is wel dat de alimentatiegerechtigde daarvoor schriftelijk toestemming geeft én verklaart en bewijst dat hij/zij over de ontvangen alimentatie belasting betaalt. Dit gebeurt via het formulier Anlage U.
Mocht de alimentatiegerechtigde in Duitsland wonen, dient hij/zij de ontvangen partneralimentatie in het geval van ondertekenen van de Anlage U wel als eigen inkomsten bij de Duitse belastingdienst aan te geven. Mocht zij omtrent de opgave Sonderausgabe een financieel nadeel ondervinden, kan zij conform Duitse maatstaven van de alimentatieplichtige een dienovereenkomstige vergoeding van dat nadeel vragen:
Verpflichtung zum Nachteilsausgleich
Woont de alimentatieplichtige in Duitsland (en betaalt daar belasting) maar woont de alimentatiegerechtigde daarentegen in het buitenland, komt de Sonderausgabenabzug in beginsel slechts in aanmerking indien over de alimentatie in het buitenland belasting betaald wordt.
Aussergewöhnliche Belastung
De tweede mogelijkheid om betaalde alimentatie in Duitsland van het inkomen af te trekken is via Aussergewöhnliche Belastungen. In dit geval is de aftrek beperkt tot een bedrag van (per 2025) tot € 12.096,- per jaar. De onderhoudsplichtige kan dit bedrag als aftrekpost in de belastingaangifte betrekken. Alsdan heeft de onderhoudsplichtige geen medewerking van de onderhoudsgerechtigde nodig, maar er gelden wel een aantal andere regels. Zo geldt sinds begin 2025 als voorwaarde voor de mogelijkheid van aftrek via „aussergewöhnliche Belastungen“ dat de betaling via overboeking op de bankrekening van de onderhoudsgerechtigde geschied.
Let op: de aftrek is dus niet per se gelijk aan de uiteindelijke belastingteruggave! In Duitsland bestaat in beginsel wel de mogelijkheid voor een belastingteruggave in verband met het betalen van partneralimentatie en met dat bedrag dient rekening te worden gehouden bij de berekening van de alimentatie.
Meer vragen over het Nederlandse familierecht?
Bij verdere vragen op het gebied van grensoverschrijdend familierecht Duitsland-Nederland kunt u gerust contact opnemen met onze Nederlandse en Duitse advocaten:
- Rechtsanwältin Doris Klüsener, Email: [email protected], tel. +31 (0)6 82 30 58 14
- Mr. Stefanie Groothuismink, Email: [email protected], tel. +31 (0)6 24 81 29 96
-
 Rechtsanwältin
-
Advocaat